Khoảng thời gian gần đây, khi giá vàng giảm và dao động ổn định quanh mốc 140 triệu đồng/lượng, cộng thêm thực tế lãi suất tiết kiệm có xu hướng tăng, không ít người bắt đầu băn khoăn: Nếu đầu năm nay không mua vàng vào ngày Thần Tài, mà cầm tiền đó đi gửi tiết kiệm ngân hàng, thì bây giờ tình hình ra sao?
Trên thực tế, bài toán này không hề khó giải, chỉ là nó phản ánh phần nào cảm giác có phần hơi tiếc của người mua vàng ở vùng giá cao trong khi giá vàng đang giảm.
Người mua vàng vào ngày Thần Tài đang lỗ 44 triệu đồngNgày vía Thần Tài năm 2026 rơi vào 26/2. Kết phiên hôm đó, giá vàng miếng SJC và vàng nhẫn trơn SJC cùng được niêm yết ở mức 181 triệu đồng/lượng chiều mua vào, và 184 triệu đồng/lượng chiều bán ra.
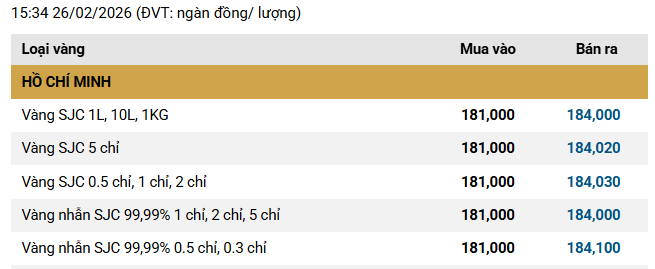
Giá vàng SJC vào ngày Thần Tài (26/2)
Hôm nay (8/10), giá vàng miếng SJC được niêm yết ở mức 140 triệu đồng/lượng chiều mua vào, và 143 triệu đồng/lượng chiều bán ra.
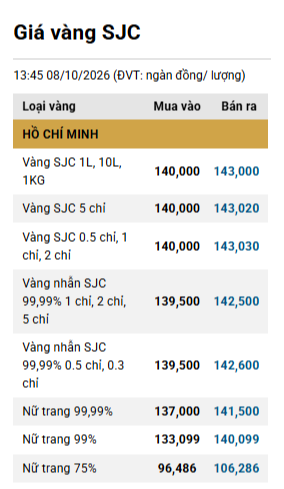
Giá vàng SJC hôm nay (8/10)
Như vậy, người mua vàng vào ngày Thần Tài năm nay hiện đang tạm lỗ: 184 - 140 = 44 triệu đồng. Nói cách khác, 184 triệu đồng dùng để mua vàng vào ngày Thần Tài, nếu hôm nay mang đi bán, sẽ chỉ nhận lại được 140 triệu đồng.
Người không mua vàng ngày Thần Tài mà gửi tiết kiệm 184 triệu đồng có thể lãi 5,06 - 9,7 triệu đồngCùng là 184 triệu đồng, nếu không mua 1 lượng vàng vào ngày Thần Tài mà mang đi gửi tiết kiệm, thì chắc chắn không có lãi.
Ảnh minh họa
Khảo sát mặt bằng lãi suất tiết kiệm ngày 26/2 (ngày Thần Tài) tại một số ngân hàng cho thấy: PGBank niêm yết lãi suất khoảng 7,1%/năm cho 2 kỳ hạn 6 tháng và 9 tháng; BAC A Bank niêm yết lãi suất khoảng 6,8%/năm cho kỳ hạn 6 tháng và 9 tháng; Vietcombank niêm yết lãi suất khoảng 5,5%/năm cho kỳ hạn 6 tháng và 9 tháng.
Như vậy nếu không mua 1 cây vàng trị giá 184 triệu đồng vào ngày Thần Tài, mà mang tiền đi gửi tiết kiệm, mức lãi ước tính như sau.
Gửi kỳ hạn 6 tháng:
- Gửi tại PGBank, tiền lãi là: 184 triệu đồng x 7,1% x 6/12 = 6,532 triệu đồng
- Gửi tại BAC A Bank: 184 triệu đồng x 6,8% x 6/12 = 6,256 triệu đồng
- Gửi tại Vietcombank: 184 triệu đồng x 5,5% x 6/12 = 5,060 triệu đồng
Gửi kỳ hạn 9 tháng:
- Gửi tại PGBank, tiền lãi là: 184 triệu đồng x 7,1% x 9/12 = 9,798 triệu đồng
- Gửi tại BAC A Bank: 184 triệu đồng x 6,8% x 9/12 = 9,384 triệu đồng
- Gửi tại Vietcombank: 184.000.000 x 5,5% x 9/12 = 7,59 triệu đồng.
Như vậy, nếu không mua 1 lượng vàng vào ngày Thần Tài mà cầm 184 triệu đi gửi tiết kiệm, mức lãi ước tính dao động trong khoảng 5,06 - 9,7 triệu đồng.
Lưu ý: Số tiền lãi chỉ mang tính tham khảo, được tính theo lãi suất niêm yết vào ngày 26/2 (ngày Thần Tài). Con số có thể thay đổi nếu khách hàng lựa chọn gửi tiết kiệm ở ngân hàng khác hoặc kỳ hạn khác.
Thấy được gì từ bài toán này?
So sánh lãi - lỗ khi mua vàng hoặc so sánh việc mua vàng với các kênh khác vốn không phải là chuyện lạ, cũng không có gì sai. Tuy nhiên, vấn đề cần quan tâm không chỉ là những con số “trên giấy”.
1. Đa dạng danh mục tiết kiệm - tích lũyThực tế, vàng và tiền gửi tiết kiệm phục vụ những mục tiêu khác nhau nên không nhất thiết phải chọn 1 trong 2. Với một khoản tiền nhàn rỗi, có thể chia thành nhiều phần dựa trên mục tiêu sử dụng thay vì dồn toàn bộ vào một kênh.
Chẳng hạn, bạn có thể dành một phần tiền cho quỹ dự phòng và các khoản chi trong ngắn hạn, một phần gửi tiết kiệm để tạo dòng tiền tương đối ổn định, còn một phần nhỏ hơn có thể dành cho vàng nếu xác định nắm giữ dài hạn. Cách phân bổ này cũng giúp giảm áp lực phải đoán đúng thời điểm mua. Quan trọng nhất không cần thấp thỏm hay nuối tiếc nếu có 1 kênh tạm thời “đang lỗ”.
2. Đừng mua vàng vì FOMOVàng có thể là một kênh tích lũy phù hợp với một số người, nhưng không nên mua chỉ vì thấy giá đang tăng hoặc vì một dịp mang tính tâm lý như ngày vía Thần Tài. Đặc biệt, nếu mua vàng bằng khoản tiền có thể cần sử dụng trong vài tháng tới, người mua có thể rơi vào tình huống phải bán đúng lúc giá giảm và chịu thêm chênh lệch giữa giá mua vào - bán ra.
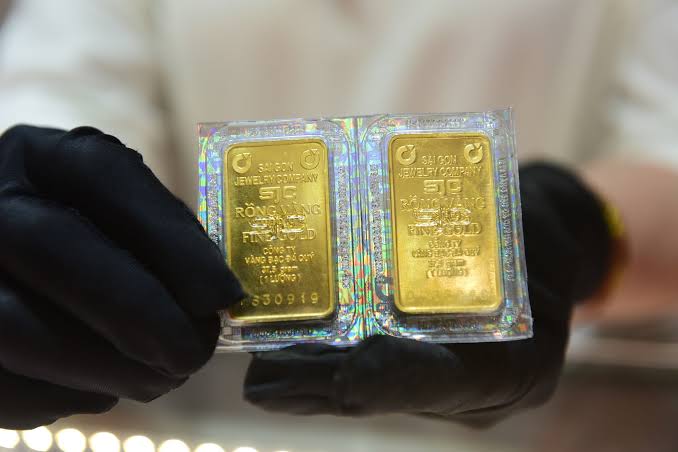
Ảnh minh họa
Bài toán 184 triệu đồng ở trên là một ví dụ khá rõ: Chỉ trong khoảng 7 tháng, cùng một lượng vàng đã có mức chênh lệch rất lớn giữa giá mua vào và giá bán ra. Vì vậy, nếu muốn mua vàng, nên xác định đây là khoản tiền có thể để dành trong tương đối dài hạn, thay vì tiền dành cho tiền thuê nhà, sinh hoạt, học tập hay các khoản chi chắc chắn phát sinh trong thời gian ngắn.
3. Gửi tiết kiệm phù hợp với người muốn chủ động kiểm soát dòng tiềnĐiểm mạnh của gửi tiết kiệm không nằm ở khả năng tạo ra mức sinh lời đột biến, mà ở việc người gửi có thể chủ động hơn với dòng tiền và biết trước tương đối rõ khoản lãi nhận được. Tuy nhiên, điều đó không có nghĩa cứ có tiền nhàn rỗi là nên dồn toàn bộ vào một sổ tiết kiệm dài hạn.
Một cách thực tế hơn là chia khoản tiền theo thời điểm cần sử dụng: Tiền có thể cần trong vài tháng nên để ở kỳ hạn ngắn 1-3 tháng, phần thực sự chưa cần đến mới cân nhắc kỳ hạn dài như 12 hay 18 tháng. Cách này giúp tránh tình trạng cần tiền gấp nhưng phải rút trước hạn và chịu mức lãi thấp hơn dự kiến. Với những người ưu tiên sự ổn định và đã xác định rõ thời gian chưa cần dùng đến tiền, gửi tiết kiệm có thể là lựa chọn dễ tính toán hơn so với việc phải theo dõi biến động giá vàng.