CTCP Dịch vụ Ô tô Hàng Xanh (Haxaco, HOSE: HAX) ghi nhận doanh thu thuần hợp nhất hơn 4.048 tỷ đồng trong 9 tháng đầu năm 2026, tăng 29% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 40,75 tỷ đồng, cải thiện đáng kể so với mức lãi hơn 1 tỷ đồng cùng kỳ.
Tuy nhiên, kết quả này chưa phản ánh đầy đủ hiệu quả từ hoạt động kinh doanh chính. Báo cáo tài chính hợp nhất cho thấy Haxaco vẫn lỗ thuần hơn 101 tỷ đồng từ hoạt động kinh doanh trong 9 tháng, trong khi lợi nhuận khác đạt gần 159 tỷ đồng, đóng vai trò quan trọng trong việc đưa doanh nghiệp trở lại có lãi.
Riêng quý III/2026, Haxaco ghi nhận doanh thu thuần gần 1.392 tỷ đồng, tăng 21% so với cùng kỳ năm trước. Biên lợi nhuận gộp trong quý đạt khoảng 9,1%, tăng đáng kể so với mức 5,2% cùng kỳ.
Dù vậy, phần lợi nhuận tăng thêm chưa đủ bù đắp các khoản chi phí. Trong quý III/2026, chi phí tài chính của Haxaco lên 28 tỷ đồng, gấp hơn 3 lần cùng kỳ; chi phí bán hàng đạt 72 tỷ đồng, tăng 23% còn chi phí quản lý doanh nghiệp ở mức 46 tỷ đồng, tăng 27%.
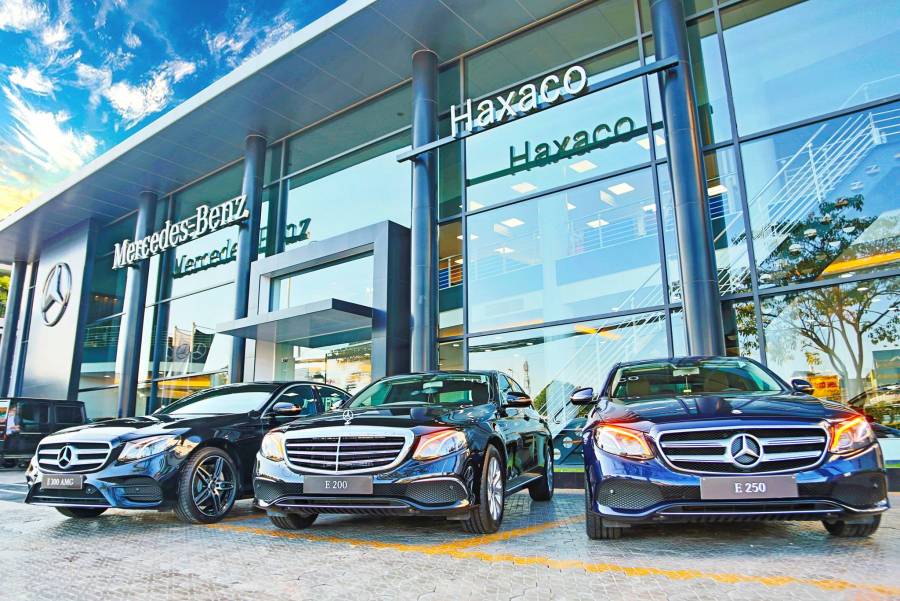
Haxaco có lãi trở lại, dòng tiền kinh doanh vẫn âm hơn 460 tỷ đồng (Ảnh: Haxaco).
Sau khi hạch toán các khoản chi phí, doanh nghiệp lỗ thuần 19,8 tỷ đồng từ hoạt động kinh doanh, dù mức lỗ đã thu hẹp so với 44,5 tỷ đồng cùng kỳ năm trước.
Khoản lợi nhuận khác 27 tỷ đồng đã giúp Haxaco ghi nhận lợi nhuận trước thuế 7,2 tỷ đồng và lợi nhuận sau thuế 3,6 tỷ đồng. Trong khi đó, quý III/2025, doanh nghiệp lỗ sau thuế gần 25,8 tỷ đồng.
Diễn biến này cho thấy kết quả kinh doanh trong quý đã cải thiện, nhưng hoạt động cốt lõi vẫn chưa tạo ra lợi nhuận dương. Đáng chú ý, riêng chi phí lãi vay trong quý đã cao hơn nhiều lần lợi nhuận trước thuế mà doanh nghiệp ghi nhận.
Lũy kế 9 tháng, doanh thu bán xe tiếp tục chiếm tỷ trọng chủ yếu, đạt hơn 3.612 tỷ đồng, tăng 31,7% so với cùng kỳ. Mảng sửa chữa, dịch vụ và phụ tùng mang về khoảng 426 tỷ đồng, tăng 12%, tương đương 10,5% tổng doanh thu. Doanh thu từ các hoạt động khác đạt gần 9,7 tỷ đồng.
Theo giải trình của doanh nghiệp, doanh thu tăng trưởng chủ yếu nhờ mở rộng quy mô hoạt động, trong đó có việc hợp nhất CTCP Tập đoàn Tương Lai Việt từ tháng 3/2026 sau khi Haxaco nắm quyền kiểm soát.
Cùng với sự mở rộng về doanh thu, quy mô tài sản và nghĩa vụ nợ của Haxaco cũng tăng lên đáng kể.
Tại ngày 30/9/2026, tổng tài sản của doanh nghiệp đạt gần 3.748 tỷ đồng, tăng 51% so với đầu năm. Trong đó, hàng tồn kho đạt 2.117 tỷ đồng, tăng 45% và chiếm khoảng 56% tổng tài sản.
Phần lớn hàng tồn kho là hàng hóa phục vụ hoạt động kinh doanh ô tô, với giá trị gần 1.478 tỷ đồng, tăng 75% so với đầu năm. Ngoài ra, doanh nghiệp còn ghi nhận 542 tỷ đồng hàng hóa là bất động sản trong khoản mục này, không thay đổi so với cuối năm 2025.
Bên cạnh hàng tồn kho, các khoản phải thu khách hàng cũng tăng lên 284 tỷ đồng, từ mức 193 tỷ đồng đầu năm. Khoản trả trước cho người bán tăng từ 8,7 tỷ đồng lên 91,5 tỷ đồng.
Ở phía nguồn vốn, tổng nợ phải trả cuối quý III/2026 đạt 2.293 tỷ đồng, tăng 106% so với đầu năm. Trong khi đó, vốn chủ sở hữu tăng 6,3%, lên 1.454 tỷ đồng.
Đáng chú ý, dư nợ vay và nợ thuê tài chính ngắn hạn lên gần 1.640 tỷ đồng, tăng 72,5% so với đầu năm. Đây cũng là khoản mục chiếm phần lớn nợ vay của doanh nghiệp.
Chi phí lãi vay tăng nhanh là một trong những hệ quả thể hiện rõ trên báo cáo kết quả kinh doanh. Trong 9 tháng, khoản chi phí này đạt gần 61,8 tỷ đồng, cao gấp khoảng 2,3 lần cùng kỳ năm trước.
Áp lực vốn của Haxaco còn thể hiện qua dòng tiền từ hoạt động kinh doanh. Trong 9 tháng đầu năm, dòng tiền kinh doanh âm 460 tỷ đồng, sâu hơn đáng kể so với mức âm 116 tỷ đồng cùng kỳ năm trước.
Mức thâm hụt này diễn ra trong bối cảnh doanh thu tăng 29% và lợi nhuận sau thuế được cải thiện. Một trong những nguyên nhân đáng chú ý là hàng tồn kho và các khoản phải thu gia tăng, khiến vốn tiếp tục được sử dụng cho hoạt động kinh doanh nhưng chưa chuyển hóa tương ứng thành dòng tiền.