Tiền ròng so với vốn hóa của PVS
Phiên 17/11, cổ phiếu PVS của Tổng Công ty Cổ phần Dịch vụ Kỹ thuật Dầu khí Việt Nam (PTSC) giảm 3,1% xuống 27.800 đồng với hơn 3,3 triệu cổ phiếu được giao dịch. Với khoảng 613,7 triệu cổ phiếu lưu hành, vốn hóa của PVS hiện tại khoảng 17.061 tỷ đồng.
Báo cáo tài chính hợp nhất quý III/2026 cho thấy tiền và tương đương tiền của PTSC tại ngày 30/9 là 9.562 tỷ đồng, đầu tư tài chính ngắn hạn 7.899 tỷ đồng, vay ngắn hạn 417 tỷ đồng và vay dài hạn 1.360 tỷ đồng. Lấy tiền và đầu tư ngắn hạn trừ toàn bộ nợ vay, tiền ròng đạt 15.684 tỷ đồng, tăng 2,2% so với cuối quý 2 và tăng 2,4% so với cùng kỳ năm 2025 và bằng khoảng 92% vốn hóa hiện tại.
Nếu so với vốn hóa ngày 30/9 là 20.559 tỷ đồng, tiền ròng của PVS bằng khoảng 76% vốn hóa.
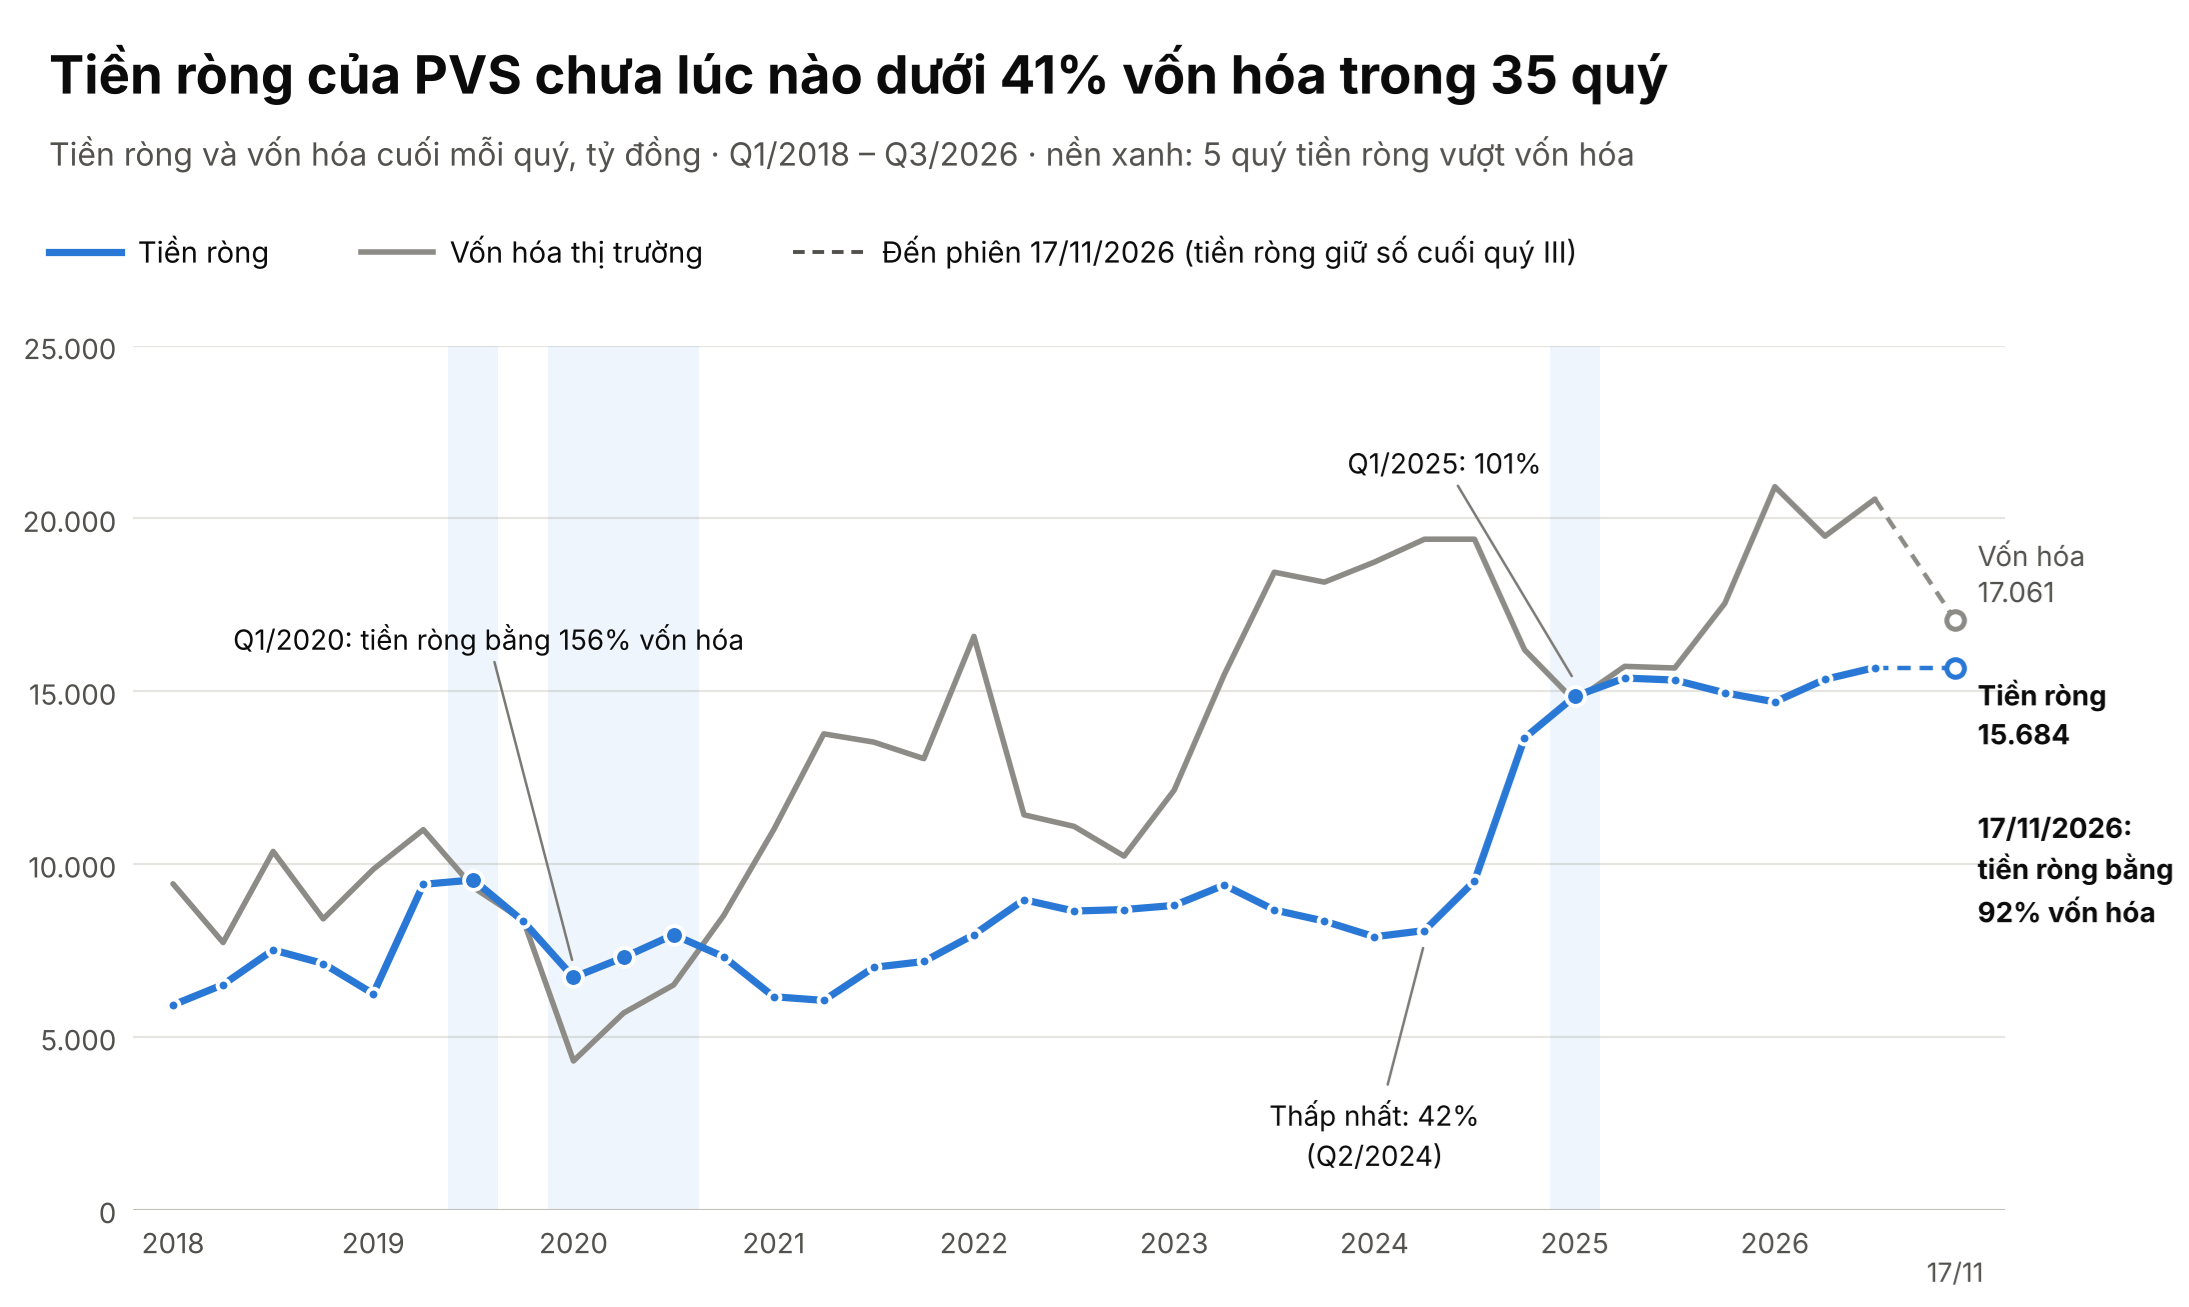
Trong 35 quý từ đầu năm 2018 đến hết quý 3/2026, tiền ròng của PTSC trung bình bằng khoảng 77% vốn hóa. Mức thấp nhất là 42% tại cuối quý 2/2024, khi vốn hóa là 19.398 tỷ đồng còn tiền ròng 8.075 tỷ đồng. Có 5 quý tiền ròng vượt vốn hóa, gồm quý 3/2019, ba quý đầu năm 2020 và quý 1/2025; cao nhất là quý 1/2020 với tỷ lệ 156%, khi vốn hóa giảm còn khoảng 4.302 tỷ đồng.
Mức tăng tiền ròng lớn nhất trong 35 quý diễn ra vào quý 4/2024, khi tiền ròng tăng 43,5% so với quý trước, từ 9.509 tỷ đồng lên 13.648 tỷ đồng và từ đó đến nay chưa quý nào thấp hơn 13.600 tỷ đồng.
Khối tiền đến từ đâu
Tại ngày 30/9/2026, tổng tiền và đầu tư tài chính ngắn hạn của PTSC là 17.461 tỷ đồng, tăng 10% so với đầu năm và chiếm 40% tổng tài sản 44.128 tỷ đồng. Ở phía nguồn vốn, nợ phải trả là 27.237 tỷ đồng, tăng gần 20% so với đầu năm, vốn chủ sở hữu khoảng 16.890 tỷ đồng. Khối tiền vì vậy tương đương khoảng 103% vốn chủ sở hữu, trong khi nợ vay tài chính chỉ bằng 11%.
Lợi nhuận các năm gần đây phần lớn được giữ lại trong doanh nghiệp. Theo báo cáo trình Đại hội đồng cổ đông thường niên 2026, lợi nhuận sau thuế hợp nhất năm 2025 đạt 1.921 tỷ đồng, tăng 53% so với năm 2024. 9 tháng năm 2026, PTSC lãi sau thuế 1.344 tỷ đồng, tăng 42% so với cùng kỳ và đã vượt kế hoạch cả năm 990 tỷ đồng.
Hai đợt chia cổ tức gần nhất, cho năm 2024 và năm 2025, đều bằng cổ phiếu với tỷ lệ 7% và 20%, nâng vốn điều lệ từ 4.780 tỷ đồng lên 6.137 tỷ đồng. Lần gần nhất doanh nghiệp trả cổ tức bằng tiền là tháng 12/2024, cho năm 2023, tỷ lệ 7%, tương đương khoảng 335 tỷ đồng.
Trong 9 tháng năm 2026, tiền ròng tăng 5%. Báo cáo lưu chuyển tiền tệ hợp nhất ghi nhận dòng tiền thuần từ hoạt động kinh doanh đạt 1.118 tỷ đồng, thấp hơn mức 1.354 tỷ đồng của cùng kỳ. Phải thu ngắn hạn tăng 52% so với đầu năm, thêm 3.861 tỷ đồng lên 11.280 tỷ đồng, riêng phải thu khách hàng ngắn hạn tăng từ 4.412 tỷ đồng lên 6.927 tỷ đồng. Cùng lúc, doanh nghiệp tăng vay: vay ngắn hạn tăng 120% lên 417 tỷ đồng, vay dài hạn tăng 74,9% lên 1.360 tỷ đồng.
Lợi nhuận 9 tháng được hỗ trợ bởi 462 tỷ đồng thu tiền phạt, bồi thường, so với khoảng 8 tỷ đồng cùng kỳ; theo BSC, phần lớn là tiền bồi thường từ dự án Formosa 4 ghi nhận trong quý 2.
Một nguồn bổ sung khác nằm ở các khoản dự phòng bảo hành đã hết hạn. ACBS dự kiến PTSC hoàn nhập khoảng 600 tỷ đồng dự phòng từ dự án Sao Vàng – Đại Nguyệt khi ký biên bản nghiệm thu với chủ đầu tư, nâng tổng hoàn nhập năm 2026 lên trên 630 tỷ đồng.
Nhu cầu vốn mới
Khối lượng công việc của PTSC hiện gắn với các dự án trọng điểm của Petrovietnam. Trong báo cáo phân tích, TCBS ước giá trị hợp đồng tồn đọng (backlog) của doanh nghiệp ở mức kỷ lục khoảng 100.000 tỷ đồng đến năm 2027.
Vietcap nâng giả định khối lượng công việc mảng cơ khí và xây lắp (M&C) giai đoạn 2026–2030 thêm 18,5% lên 7 tỷ USD, trong đó khoảng 2,1 tỷ USD đã ký hợp đồng. Các đầu việc lớn gồm chuỗi dự án khí Lô B – Ô Môn, mỏ Lạc Đà Vàng và các trạm biến áp ngoài khơi cho dự án điện gió Baltica 2 (Ba Lan) và Formosa 4 (Đài Loan).
Các dự án kế tiếp phụ thuộc vào quyết định đầu tư cuối cùng (FID) của chủ đầu tư. Theo ACBS, chuỗi khí Cá Voi Xanh dự kiến có FID năm 2027 với vốn đầu tư khoảng 5 tỷ USD, trữ lượng gấp 1,5 lần Lô B, còn dự án điện gió ngoài khơi xuất khẩu điện sang Singapore dự kiến có FID năm 2029.
Theo báo cáo trình Đại hội đồng cổ đông thường niên 2026, kế hoạch giải ngân vốn đầu tư năm 2026 của công ty mẹ PTSC là 2.843 tỷ đồng. Khoản chi này tập trung vào nâng cấp tàu khảo sát, thiết bị địa chất và cổng trục Goliath trị giá khoảng 1.500 tỷ đồng, đồng thời doanh nghiệp có kế hoạch dài hạn nâng vốn điều lệ lên 9.000 tỷ đồng và lên 13.000 tỷ đồng vào năm 2030. Sau đợt cổ tức cổ phiếu 20% vừa hoàn tất, vốn điều lệ hiện là 6.137 tỷ đồng.